Domain erbstreitigkeit.de kaufen?
Wir ziehen mit dem Projekt
erbstreitigkeit.de um.
Sind Sie am Kauf der Domain
erbstreitigkeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erbstreitigkeit.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **


Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
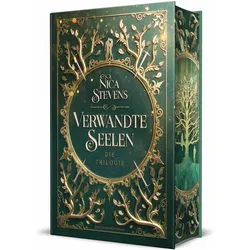
Verwandte Seelen, Jugendbücher von Nica Stevens"Verwandte Seelen" ist der Sammelband der Bestseller-Trilogie von Nica Stevens, der eine fesselnde Liebesgeschichte im mittelalterlichen Setting mit fantastischen Elementen und aufregenden Abenteuern vereint. Die Geschichte folgt der neunzehnjährigen Samantha, die in einer Welt lebt, in der sie nicht nur gegen die Gesetze der Unsterblichen kämpft, sondern auch ihre eigene Identität und Bestimmung sucht. Auf der Flucht vor ihren Verfolgern trifft sie auf den geheimnisvollen Unsterblichen Jake McAlaster, dessen abweisendes Verhalten sie gleichzeitig anzieht und verwirrt. Die Erzählung entfaltet sich über drei Einzelbände, die die Leser in eine Welt voller Intrigen, Geheimnisse und unerwarteter Wendungen entführen. Diese Schmuckausgabe mit Farbschnitt-Garantie ist nicht nur ein visuelles Highlight, sondern auch ein Muss für alle Fans von Fantasy und romantischen Abenteuern.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
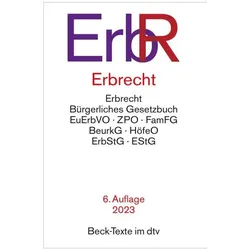
Erbrecht, Fachbücher von Wolfgang BurandtDas Fachbuch "Erbrecht" von DTV bietet eine umfassende Sammlung relevanter Gesetze und Verordnungen, die für das Erbrecht in Deutschland von Bedeutung sind. Es enthält Auszüge aus dem Bürgerlichen Gesetzbuch (BGB), dem Einführungsgesetz zum BGB sowie der Erbrechtsverordnung der Europäischen Union. Darüber hinaus werden internationale Regelungen und Abkommen, wie das Haager Testamentsübereinkommen und verschiedene Konsularverträge, behandelt. Das Buch ist eine wertvolle Ressource für Studierende, Juristinnen und Juristen sowie alle, die sich mit den komplexen Aspekten des Erbrechts auseinandersetzen möchten. Mit einem klar strukturierten Inhalt und einer Vielzahl von gesetzlichen Grundlagen bietet es eine solide Grundlage für das Verständnis der rechtlichen Rahmenbedingungen im Erbrecht. Die umfassende Darstellung der relevanten Gesetze und Verordnungen macht es zu einem unverzichtbaren Nachschlagewerk in diesem Fachgebiet.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von Elmar UricherDas Formularbuch für das gesamte Erbrecht. Unabhängig davon, ob eine testamentarische Verfügung erstellt oder im Erbfall angefochten wird, ist der Beratungsbedarf hoch und die Themen sind vielfältig: Ansprüche von Alleinerben/Erbengemeinschaft, Vermächtnisse, Pflichtteilsrecht, Vollstreckung von Testamenten, Verfahren zum Erbschein, Erstellung testamentarischer Verfügungen, Unternehmensnachfolge, Nachlasspflegschaft und -verwaltung, Nachlassinsolvenz, vorweggenommene Erbfolge und Steuerrecht. Über 600 Musterformulare, Checklisten und praktische Hinweise bieten kreative und verfahrensrechtliche Lösungen für erbrechtliche Fragestellungen, stets unter Berücksichtigung von steuerrechtlichen und gebührenrechtlichen Tipps. Bereits berücksichtigt sind die Reform des Betreuungs- und Pflegegesetzes, das Jahressteuergesetz 2022 und Änderungen des Bewertungsgesetzes.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von Urs FaselDas Fachbuch "Erbrecht" bietet eine umfassende Analyse der aktuellen Entwicklungen im Erbrecht, die im Jahr 2025 in der Schweiz in Kraft traten. Es behandelt wesentliche Neuerungen, wie die Erleichterung der Stiefkindadoption und deren Auswirkungen auf die gesetzliche Erbfolge. Zudem wird die überarbeitete Wegleitung zu grenzüberschreitenden Nachlassfällen des Bundesamts für Justiz thematisiert. Das Buch enthält auch Informationen zu einer Petition, die das Einstimmigkeitsprinzip im Erbrecht durch ein Mehrheitsprinzip ersetzen möchte. Der zweite Teil des Bandes versammelt relevante Rechtsprechung aus dem Jahr 2025, einschliesslich wichtiger Bundesgerichtsentscheidungen. Dieses Werk ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den neuesten Entwicklungen im Erbrecht auseinandersetzen möchten.78,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Nachlass, Belletristik von Daniel GoetschVom Ende der Selbstverständlichkeit Mit scharfer Beobachtung und feiner Ironie seziert Daniel Goetsch eine Erfolgsgeschichte, hinter der Verlust, Ruin und ein Familiengeheimnis lauern. Es beginnt mit einem Knall: Ein angesehener Zürcher Geschäftsmann zerstört im Museum ein wertvolles Gemälde. Kurz darauf stirbt er in der psychiatrischen Klinik. Seine drei erwachsenen Kinder bleiben verstört zurück und müssen zusehen, wie der Wohlstand, in dem sie aufgewachsen sind, vor ihren Augen zerbröckelt. Sarah will auf Lesbos einen Dokumentarfilm über Geflüchtete drehen, während sich Eli als Schauspieler in Berlin durchschlägt – nur Konrad scheint als Anwalt eine solide bürgerliche Existenz zu leben. So unterschiedlich die drei denken, lieben und leiden, müssen sie alle nun mit dem klarkommen, was ihnen bleibt: verwirrende Erinnerungen, böse Gerüchte, existentielle Verunsicherung. Eine unerreichbare Mutter. Und eine Halbschwester mit Ansprüchen. „Der Lauf der Dinge schien ihnen auf ewig wohlgesinnt. Vaters Tod war, so gesehen, der erste Schlag, den sie erlitten. Zum ersten Mal mussten sie jetzt damit klarkommen, dass ihnen etwas fehlte.“.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verwandte von Bogyó und Babóca – DiafilmDer Diafilm „Die Verwandten von Bogyó und Babóca“ ist eine klassische Märchenfilmrolle, die mit einem Dia-Projektor angesehen werden kann und Kindergartenkindern ein gemeinsames Vorlese- und Bilderlebnis bietet. In der Geschichte stellt sich heraus, dass auch Bogyó und Babóca Verwandte haben, die sie auf spannenden Reisen besuchen. Der Diafilm unterstützt das abendliche Vorleseritual, stärkt die Eltern-Kind-Beziehung, während die Kinder ihre Lieblingsfiguren aus Bogyó és Babóca wiedersehen. Produkteigenschaften: Marke: Diafilm Produktkategorie: Diafilm, projizierbarer Märchenfilm Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Projektion eines Märchenfilms mit einem Dia-Projektor Geförderte Fähigkeiten: Wortschatz, Fantasie, Konzentration Material: Filmstreifen Sicherheitsinformation: kann Kleinteile enthalten, nicht geeignet für Kinder unter 3 Jahren Weitere wichtige Merkmale: Bogyó és Babóca Lizenz, Geschichte von Erika Bartos Der Diafilm „Die Verwandten von Bogyó und Babóca“ erzählt eine der liebenswerten Episoden der beliebten Märchenreihe, speziell zur Nutzung mit einem Dia-Projektor. Die Kinder können Schritt für Schritt verfolgen, wie Bogyó und Babóca sich auf den Weg machen, um den gelben Marienkäfer und die Wasserschnecke zu besuchen. Die leuchtenden, kontrastreichen Farben der Bilder und die leicht erkennbaren Figuren helfen insbesondere jüngeren Kindern, der Geschichte zu folgen. Der Diafilm erzählt die Geschichte Bild für Bild, sodass der Erwachsene den Text in eigenem Tempo vorlesen kann, während die Kinder die an die Wand oder Leinwand projizierten Bilder betrachten. Diese Form unterstützt das gemeinsame Erzählen, Nachfragen und Gespräch, und ist daher ein gutes Mittel zur Förderung des Wortschatzes und des Textverständnisses. Die gut strukturierten, kurzen Geschichtsteile sind auf die Aufmerksamkeitsspanne von Kindergartenkindern abgestimmt. Das Besondere am Diafilm „Die Verwandten von Bogyó und Babóca“ ist, dass er zugleich auf dem nostalgischen Diafilm-Erlebnis und auf einer modernen, bekannten Märchenwelt aufbaut. Für Eltern und Großeltern ist die Stimmung des Dia-Vorführens vertraut, für die Kinder sind die Figuren aus ihren bekannten Geschichten wiederzuerkennen. Der Diafilm benötigt weder Batterien noch Bildschirm, schont so die Augen der Kinder und eignet sich ideal als ruhiges Abendprogramm vor dem Schlafengehen. Für wen ist er geeignet? Empfohlen für Kinder, die Bogyó-und-Babóca-Geschichten, Tierfiguren und Geschichten über Freundschaft lieben. Besonders hilfreich ist er für Kindergartenkinder, bei denen Sprachförderung und eine ruhige, bildschirmfreie Gutenachtgeschichte wichtig sind. Er ist für die Nutzung in Innenräumen gedacht, ein Dia-Projektor wird benötigt. Aufgrund seiner Figuren und der freundlichen Atmosphäre ist er auch eine gute Geschenkidee zum Geburtstag, Namenstag oder zu Weihnachten für Familien, in denen gemeinsames Vorlesen und Erzählen eine große Rolle spielt. Verpackungsgröße: 3,3 x 3,3 x 4 cm4,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Verwandte Seelen, Jugendbücher von Nica Stevens"Verwandte Seelen" ist der Sammelband der Bestseller-Trilogie von Nica Stevens, der eine fesselnde Liebesgeschichte im mittelalterlichen Setting mit fantastischen Elementen und aufregenden Abenteuern vereint. Die Geschichte folgt der neunzehnjährigen Samantha, die in einer Welt lebt, in der sie nicht nur gegen die Gesetze der Unsterblichen kämpft, sondern auch ihre eigene Identität und Bestimmung sucht. Auf der Flucht vor ihren Verfolgern trifft sie auf den geheimnisvollen Unsterblichen Jake McAlaster, dessen abweisendes Verhalten sie gleichzeitig anzieht und verwirrt. Die Erzählung entfaltet sich über drei Einzelbände, die die Leser in eine Welt voller Intrigen, Geheimnisse und unerwarteter Wendungen entführen. Diese Schmuckausgabe mit Farbschnitt-Garantie ist nicht nur ein visuelles Highlight, sondern auch ein Muss für alle Fans von Fantasy und romantischen Abenteuern.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von Wolfgang BurandtDas Fachbuch "Erbrecht" von DTV bietet eine umfassende Sammlung relevanter Gesetze und Verordnungen, die für das Erbrecht in Deutschland von Bedeutung sind. Es enthält Auszüge aus dem Bürgerlichen Gesetzbuch (BGB), dem Einführungsgesetz zum BGB sowie der Erbrechtsverordnung der Europäischen Union. Darüber hinaus werden internationale Regelungen und Abkommen, wie das Haager Testamentsübereinkommen und verschiedene Konsularverträge, behandelt. Das Buch ist eine wertvolle Ressource für Studierende, Juristinnen und Juristen sowie alle, die sich mit den komplexen Aspekten des Erbrechts auseinandersetzen möchten. Mit einem klar strukturierten Inhalt und einer Vielzahl von gesetzlichen Grundlagen bietet es eine solide Grundlage für das Verständnis der rechtlichen Rahmenbedingungen im Erbrecht. Die umfassende Darstellung der relevanten Gesetze und Verordnungen macht es zu einem unverzichtbaren Nachschlagewerk in diesem Fachgebiet.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Erbrecht, Fachbücher von Elmar UricherDas Formularbuch für das gesamte Erbrecht. Unabhängig davon, ob eine testamentarische Verfügung erstellt oder im Erbfall angefochten wird, ist der Beratungsbedarf hoch und die Themen sind vielfältig: Ansprüche von Alleinerben/Erbengemeinschaft, Vermächtnisse, Pflichtteilsrecht, Vollstreckung von Testamenten, Verfahren zum Erbschein, Erstellung testamentarischer Verfügungen, Unternehmensnachfolge, Nachlasspflegschaft und -verwaltung, Nachlassinsolvenz, vorweggenommene Erbfolge und Steuerrecht. Über 600 Musterformulare, Checklisten und praktische Hinweise bieten kreative und verfahrensrechtliche Lösungen für erbrechtliche Fragestellungen, stets unter Berücksichtigung von steuerrechtlichen und gebührenrechtlichen Tipps. Bereits berücksichtigt sind die Reform des Betreuungs- und Pflegegesetzes, das Jahressteuergesetz 2022 und Änderungen des Bewertungsgesetzes.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbrecht, Fachbücher von Urs FaselDas Fachbuch "Erbrecht" bietet eine umfassende Analyse der aktuellen Entwicklungen im Erbrecht, die im Jahr 2025 in der Schweiz in Kraft traten. Es behandelt wesentliche Neuerungen, wie die Erleichterung der Stiefkindadoption und deren Auswirkungen auf die gesetzliche Erbfolge. Zudem wird die überarbeitete Wegleitung zu grenzüberschreitenden Nachlassfällen des Bundesamts für Justiz thematisiert. Das Buch enthält auch Informationen zu einer Petition, die das Einstimmigkeitsprinzip im Erbrecht durch ein Mehrheitsprinzip ersetzen möchte. Der zweite Teil des Bandes versammelt relevante Rechtsprechung aus dem Jahr 2025, einschliesslich wichtiger Bundesgerichtsentscheidungen. Dieses Werk ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den neuesten Entwicklungen im Erbrecht auseinandersetzen möchten.78,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.